La recaptació per l'impost de successions i donacions puja un 32% pel preu de l'habitatge i la bonança borsària. Gairebé dues de cada tres liquidacions de successions acaben sense cap import a pagar
La recaptació per l'impost de successions i donacions ha pujat un 32,1% el primer semestre de l'any en comparació amb el mateix període de l'any anterior. L'increment és conseqüència, principalment, de la pujada del preu de l'habitatge i de la bonança borsària, segons el Departament d'Economia. La professora de Dret Tributari de la UAB Carmen Jover ho secunda i afegeix a l'ACN que el temor d'un augment dels tipus impositius en les donacions pot haver accelerat i fet créixer les operacions. D'altra banda, segons dades de l'Agència Tributària de Catalunya (ATC) obtingudes per l'ACN a través d'una sol·licitud d'informació pública, gairebé dues de cada tres persones que han de liquidar l'impost de successions acaben sense cap import a pagar.
Segons consta a l'informe mensual d'execució del pressupost del sector públic de la Generalitat del juny, en el primer semestre de l'any ja s'han formalitzat liquidacions per l'impost de successions i donacions per valor de 692,2 milions d'euros, cosa que representa el 65,3% de l'import que es preveia recaptar a finals d'any (1.059,3 milions). Una xifra que evidencia que s'està per sobre del comportament previst d'aquest tribut, que ja supera en un 32,1% la recaptació del primer semestre del 2025, un any en què va caure un 7,8% respecte al 2024.
Per la professora Carmen Jover, l'auge registrat aquest semestre és el resultat de la creença que el tipus impositiu de l'impost de donacions, entre el 5% i el 9%, pot pujar en el futur, ja que ara "no és gens car", cosa que ha pogut fer incrementar el nombre d'operacions d'aquest tipus. "Segurament és per l'efecte alarma", expressa. A més, també creu que la borsa hi té a veure. "Si jo tinc accions o fons d'inversió, tot això ha pujat", concreta, afegint que l'habitatge també ha incrementat el seu valor. El preu dels immobles heretats es calcula amb el valor de referència creat el 2022 i no amb el valor cadastral com anteriorment, així que es tributa "en funció del valor de mercat dels béns" del difunt.
Bonificacions del 99% pels cònjuges, però ja no pels fills
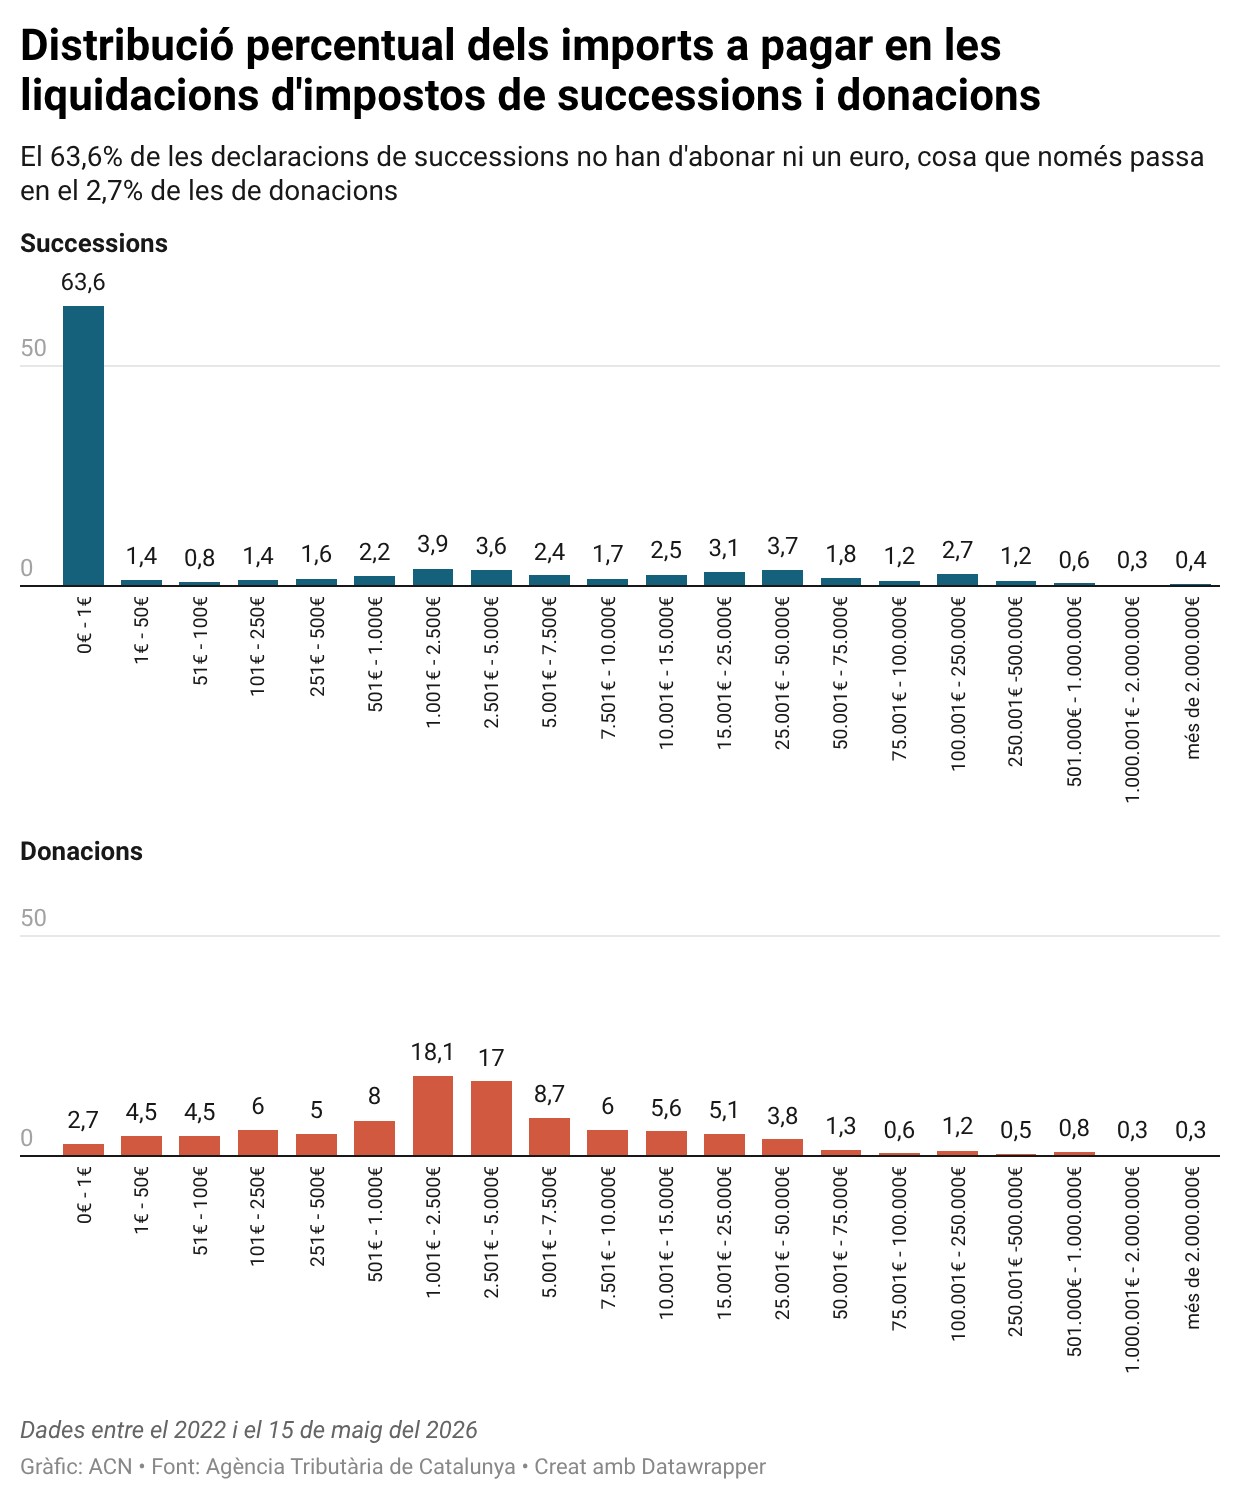
D'altra banda, segons informa l'ATC, pel que fa a successions, entre el 2022 i el 15 de maig del 2026 són 482.567 les declaracions que tenen un import a pagar de menys d'un euro –la immensa majoria dels quals, ni un cèntim–. Això suposa el 63,6% del total, tot i que s'aprecia una evolució a la baixa dels qui no han d'ingressar res en aquest concepte; si bé el 2022 eren el 65,8% de tots els hereus, el percentatge ha anat baixant progressivament fins al 61,3% en el que portem de 2026.
Cada liquidació es du a terme per a cadascun dels hereus, no per persona morta. Entre el gairebé mig milió de contribuents que han hagut de liquidar successions, però no han hagut d'acabar abonant res, les herències que han rebut tenen un valor d'uns 63.000 euros per persona –que s'eleven a 66.000 amb alguns afegits com les assegurances de vida–.
El motiu principal pel qual la majoria dels contribuents no han d'abonar cap import a Catalunya és que si qui hereta és el cònjuge, la bonificació és del 99%. Amb tot, Jover insta a tenir en compte que això era el cas també dels fills, però des del 2020 ja no és així, perquè ara és progressiu des d'una bonificació del 60% fins al 0%. "Pels fills que rebin determinada quantitat, la bonificació tindrà poc efecte", explica.
Catalunya, la tercera autonomia més cara i la que més recapta
Altres autonomies sí que mantenen la bonificació, cosa que ha fet que Catalunya se situï a la "banda alta" dels territoris amb un gravamen més alt. Segons càlculs del Registre d'Economistes Assessors Fiscals (REAF), en el supòsit d'un fill solter de 30 anys que hereta 800.000 euros del seu pare, 200.000 dels quals són l'habitatge habitual del difunt, el tribut a Catalunya serà de 44.569 euros. Es tracta de la tercera autonomia de les de règim comú on surt més car, però l'any 2019, abans de la modificació fiscal relacionada amb els fills, l'impost hauria estat de 9.796 euros a Catalunya, la setena xifra més alta en el llistat d'autonomies.
Jover explica que, tenint en compte la bonificació més alta per a cònjuge, hi ha gent que creu que és millor donar en herència tot a l'esposa o marit, però que no sempre és així. En el supòsit d'una herència d'un milió d'euros, si la rep tota el cònjuge, no haurà de pagar pràcticament res –per la bonificació del 99%–, però a la seva mort, el fill pagarà més que si hagués rebut 500.000 euros del primer progenitor mort i després 500.000 més del segon. "L'impost és progressiu", recorda, cosa que vol dir que el tipus va creixent a més massa hereditària, de manera similar al funcionament de l'IRPF amb els salaris.
De fet, segons el Ministeri d'Hisenda, Catalunya és, de lluny, la comunitat autònoma que recapta més per successions i donacions. Amb dades del 2023, la Generalitat va ingressar 951,2 milions (un 70% més que el 2019, abans de la modificació fiscal) mentre que el segon territori, la Comunitat de Madrid, en va rebre 518,7.
Gairebé 5.000 milions a pagar per successions en quatre anys i mig
La mitjana de les herències rebudes per part de tots els qui han liquidat successions, hagin hagut d'abonar imports o no, se situa aproximadament en els 150.000 euros per persona. El 36% dels contribuents han pagat més d'un euro per persona, i els imports més habituals estan entre els 1.000 i els 5.000 euros. No obstant això, gairebé la meitat de les liquidacions que surten a pagar reflecteixen imports més alts de 10.000 euros –i un 1,8%, més d'un milió d'euros–.
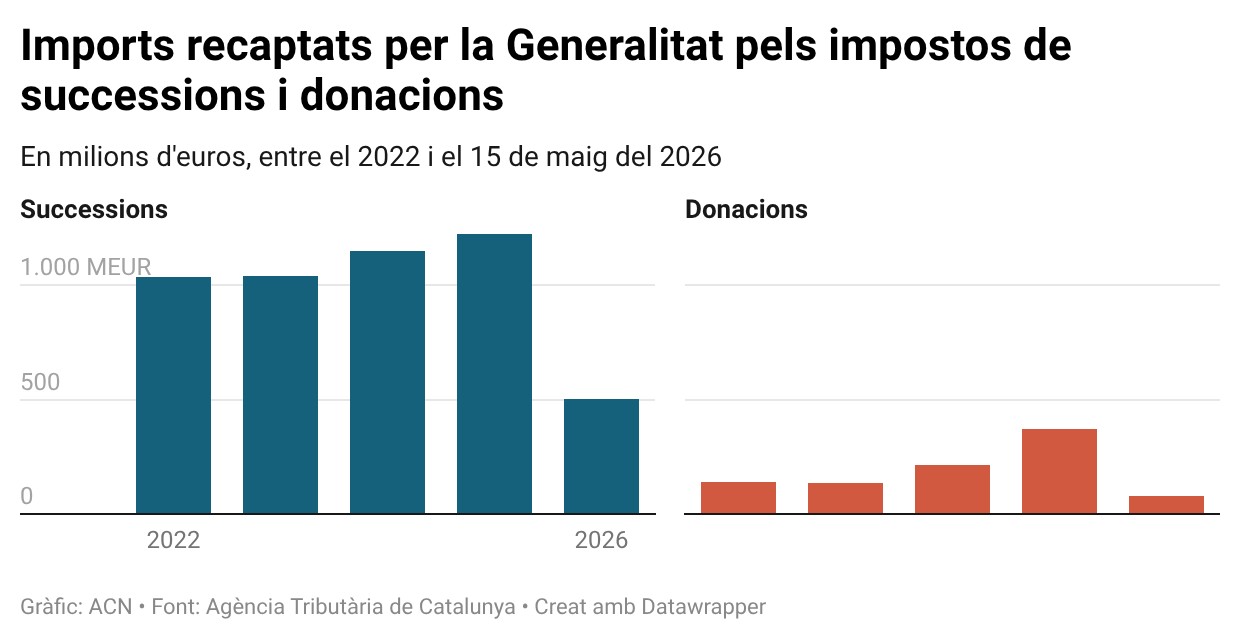
En conjunt, els ciutadans van contreure obligacions a pagar a la Generalitat de 4.956 milions d'euros en concepte de l'impost de successions en els últims quatre anys i mig. Segons les dades, cada any les liquidacions són més altes. Tant és així que el 2022, van ascendir a 1.038 milions, una xifra similar al 2023, però que el 2024 es van elevar als 1.151 i que l'any passat van arribar als 1.224 milions. Fins al 15 de maig, aquest any els imports liquidats ja són de 501, i si continua el mateix ritme, es podrien superar els 1.300 milions.
Donacions de 121.000 euros per persona amb un 97% obligats a pagar
Pel que fa a l'impost de donacions, que no és per causa de mort, sinó a conseqüència de transmissions de béns o diners entre persones vives, les xifres canvien substancialment. Els qui liquiden sense haver d'ingressar ni un euro són un 2,7% del total en el mateix període analitzat. Els imports més habituals es mouen entre els 1.000 i els 5.000 euros, una de cada tres declaracions, i pràcticament la meitat no arriben als 2.500 euros.
La gran majoria de liquidacions surten a pagar perquè a Catalunya no hi ha bonificacions, recorda Jover, que també afegeix que els tipus impositius són més baixos que a altres autonomies, amb un màxim d'un 9% amb cònjuges i fills –per bé que parentius no tan estrets com germans el percentatge és del 7 al 32%–. La professora i també presidenta de la Comissió de Fiscalistes del Col·legi d'Economistes de Catalunya recomana que, en el cas dels fills, "potser és millor una donació" en vida que una herència perquè el tipus és d'un 9%. Ara bé, el patrimoni s'haurà de tributar com a successions si el donant mor abans dels quatre anys després de la donació.
El valor mitjà dels béns i diners rebuts per persona en concepte de donacions és de 121.000 euros, que s'eleva als 131.000 amb els complements com assegurances que conformen la base imposable del gravamen.
En total, l'Agència Tributària de Catalunya ha liquidat 940 milions d'euros en donacions en els últims quatre anys i mig. I, exercici a exercici, el volum també a anat a l'alça, amb més volatilitat que no pas l'impost de successions. Així, les obligacions del 2022 i del 2023 es van situar lleugerament per sota dels 140 milions, mentre que la del 2024 van créixer fins als 215 milions i la del 2025 es van disparar fins als 373 milions. En els primers quatre mesos i mig del 2026, l'erari públic ha sumat 77 milions d'euros més.